
Pressmeddelande från EFF oktober 2026
Fritt översatt av Lotta Larsby
Den europeiska gjuteriindustrin upplevde återigen ett försämrat affärsklimat i september 2026. Det senaste European Foundry Industry Sentiment Indicator (FISI), som sammanställs av European Foundry Federation (EFF), visar på ett minskat förtroende inom flera viktiga delar av branschen, trots tecken på förbättringar inom tillverkningsindustrin i stort. FISI sjönk med 1,8 indexenheter och uppgick till 95,2 i september 2026.
European Foundry Industry Sentiment Indicator (FISI) är en månatlig konjunkturindikator som publiceras av European Foundry Federation (EFF). Den ger en tidig bedömning av affärsläget och marknadsförväntningarna inom den europeiska gjuteriindustrin. Indikatorn baseras på information som samlas in via nationella gjuteriföreningar och speglar både det aktuella affärsläget och förväntningarna för de kommande sex månaderna. FISI ger värdefull information om utvecklingen inom järn-, stål- och icke-järnmetallgjuterier och bidrar till att identifiera nya trender inom den europeiska industrin.
Resultaten för september understryker de fortsatta skillnaderna mellan gjuteriindustrins olika segment. Medan stålgjuterierna noterade en viss förbättring i bedömningen av det aktuella affärsläget, rapporterade järngjuterierna en försämring av både nuläget och framtidsförväntningarna. Även gjuterier för icke-järnmetaller upplevde ett försämrat stämningsläge, även om deras indikatorer fortfarande ligger betydligt högre än inom järn- och stålgjuterisektorerna.
Järngjuterier: försämrat affärsläge och svagare framtidsförväntningar
De europeiska järngjuterierna upplevde ett försämrat affärsklimat i september 2026, vilket innebar ett trendbrott jämfört med den mer positiva utvecklingen av framtidsförväntningarna som noterades i augusti.
Bedömningen av det aktuella affärsläget sjönk med 1,4 enheter till 98,1 indexpunkter, jämfört med 99,5 i augusti. Samtidigt minskade förväntningarna för de kommande sex månaderna med 2,6 enheter till 85,4, från 88,0 föregående månad.
Den samtidiga nedgången i båda indikatorerna tydliggör de fortsatta utmaningar som Europas järngjuterier står inför. Även om indexet för nuläget fortfarande ligger relativt nära referensnivån 100, är framtidsförväntningarna betydligt svagare. Detta tyder på en begränsad tilltro till någon väsentlig förbättring av marknadsförhållandena under de kommande månaderna.
Järngjuterierna är särskilt beroende av utvecklingen inom viktiga kundbranscher, däribland fordonsindustrin, maskinindustrin, tillverkning av kommersiella fordon, lantbruksmaskiner och industriell utrustning. Svag investeringsaktivitet och osäker orderingång inom dessa sektorer fortsätter att påverka framtidsutsikterna.
Septemberresultaten tyder på att den återhämtning som förväntades tidigare under året fortfarande är bräcklig. En starkare industriell efterfrågan och förbättrade orderböcker kommer att krävas innan en varaktig ökning av produktionsaktiviteten kan förväntas.
Stålgjuterier: förbättrat nuläge men försämrade framtidsförväntningar
De europeiska stålgjuterierna noterade en viss förbättring av det aktuella affärsläget i september, även om situationen som helhet fortfarande är särskilt utmanande.
Bedömningen av det aktuella affärsläget steg med 1,9 enheter till 76,4 indexpunkter, jämfört med 74,5 i augusti. Förväntningarna för de kommande sex månaderna sjönk däremot med 2,1 enheter till 96,1, från 98,2 föregående månad.
Förbättringen av nulägesindikatorn är uppmuntrande, särskilt mot bakgrund av den långvariga svaghet som präglat stålgjuterisektorn. Indexet ligger dock fortfarande på en historiskt låg nivå, vilket speglar de fortsatta svårigheter som många europeiska stålgjuterier står inför.
Den betydande skillnaden mellan nuläget och framtidsförväntningarna visar att företagen fortfarande räknar med en viss förbättring på medellång sikt. Nedgången i förväntningsindikatorn tyder dock på att tilltron till återhämtningens hastighet och styrka har försvagats.
Stålgjuterierna har nära kopplingar till investeringsintensiva branscher som energi, tung verkstadsindustri, infrastruktur, järnvägstransporter, gruvindustri och försvar. Utvecklingen inom dessa sektorer, särskilt genomförandet av större industri- och infrastrukturinvesteringar, kommer att vara avgörande för den framtida efterfrågan.
Trots den måttliga förbättring som noterades i september är sektorn fortsatt pressad. En varaktig återhämtning kommer att kräva ökad orderingång, högre kapacitetsutnyttjande och större investeringsaktivitet inom den europeiska industrin.
Gjuterier för icke-järnmetaller: något svagare stämningsläge men fortsatt relativt stark utveckling
Den europeiska gjuteriindustrin för icke-järnmetaller fortsatte att uppvisa ett betydligt starkare affärsläge än järn- och stålgjuterierna, även om både nulägesbedömningen och framtidsförväntningarna försvagades i september.
Bedömningen av det aktuella affärsläget sjönk med 2,0 enheter till 131,6 indexpunkter, jämfört med 133,6 i augusti. Förväntningarna för de kommande sex månaderna minskade också, med 1,8 enheter till 149,1, jämfört med 150,9 föregående månad.
Trots dessa nedgångar ligger båda indikatorerna kvar på relativt höga nivåer, vilket bekräftar den jämförelsevis gynnsamma situationen för gjuterier inom icke-järnmetallsegmentet.
Sektorns starkare framtidsutsikter kan stödjas av möjligheter kopplade till lättviktskonstruktioner, elektrifiering, energiteknik och avancerade industriella tillämpningar, särskilt sådana som kräver gjutna komponenter i aluminium och andra icke-järnmetaller.
Den samtidiga nedgången i både nulägesbedömningen och framtidsförväntningarna visar dock att gjuterier för icke-järnmetaller inte är helt opåverkade av de bredare utmaningar som den europeiska tillverkningsindustrin står inför.
Septemberresultaten tyder därför snarare på en dämpad framtidstro än på en grundläggande försämring av sektorns övergripande situation.
Gjuterier för icke-järnmetaller är fortfarande det mest optimistiska av de tre huvudsakliga gjuterisegmenten, och framtidsförväntningarna ligger fortsatt högre än bedömningen av det aktuella affärsläget.
Den europeiska tillverkningsindustrin stärks: PMI når 52,9 samtidigt som BCI fortsätter att återhämta sig
Den övergripande utvecklingen inom den europeiska tillverkningsindustrin gav en mer positiv bild i september 2026, i kontrast till det försvagade stämningsläget inom stora delar av gjuteriindustrin.
HCOB:s inköpschefsindex för tillverkningsindustrin i euroområdet (PMI), sammanställt av S&P Global, steg till 52,9 i september, jämfört med 52,7 i augusti.
Detta är den högsta noteringen sedan maj 2022 och bekräftar att tillverkningsindustrin i euroområdet fortsatte att expandera. Indexet låg därmed kvar över 50-punktsgränsen, som skiljer expansion från kontraktion.
Förbättringen stöddes av ökad industriproduktion och fler nya order. Samtliga åtta euroländer som omfattades av undersökningen uppvisade expansion, samtidigt som både tillverkningsproduktionen och orderingången fortsatte att stärkas.
Denna utveckling ger positiva signaler för industrins leverantörer, däribland de europeiska gjuterierna, även om effekterna ännu inte har slagit igenom på ett enhetligt sätt inom alla gjuterisegment.
Även Business Climate Indicator (BCI), konjunkturindikatorn för euroområdet, förbättrades i september.
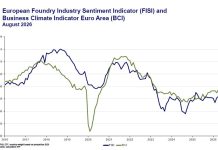
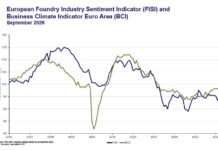
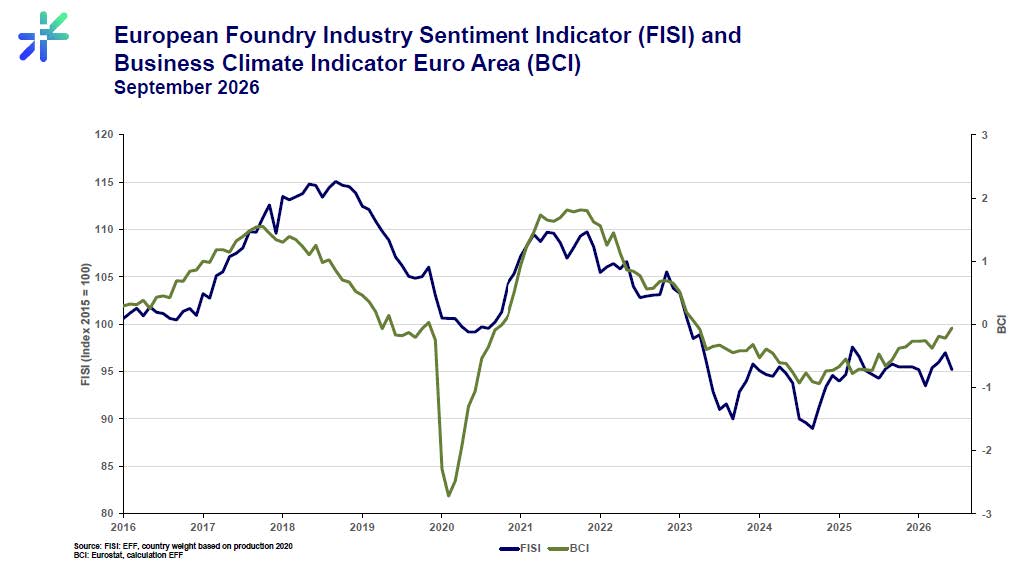
EFF:s diagram visar att BCI närmade sig nollstrecket och därmed fortsatte sin återhämtning från de negativa nivåer som noterades under 2024 och 2025.
BCI mäter affärsklimatet inom euroområdets tillverkningsindustri och tar hänsyn till produktionsutveckling, orderstockar, exportorder, lager och produktionsförväntningar.
Förbättringen tyder på ett mer gynnsamt allmänt industriklimat, även om gjuterierna fortfarande står inför branschspecifika utmaningar.
Jämförelsen mellan FISI och BCI belyser en viktig utveckling: återhämtningen inom den europeiska tillverkningsindustrin har ännu inte lett till en motsvarande förbättring av framtidstron inom gjuteriindustrin.
Medan de bredare industriindikatorerna stärks visar septemberresultaten för FISI på en förnyad försiktighet bland Europas gjuterier, särskilt när det gäller förväntningarna för de kommande sex månaderna.
Framtidsutsikter: förbättrad industriaktivitet har ännu inte lett till en bred återhämtning inom gjuteriindustrin
Resultaten för september 2026 visar att den europeiska industrins återhämtning blir alltmer ojämn.
Järngjuterierna fortsätter att möta ett dämpat affärsläge, där både nulägesbedömningarna och förväntningarna för de kommande sex månaderna har försämrats.
Stålgjuterierna har noterat en viss förbättring av nuläget, men framtidsförväntningarna har försvagats, vilket tyder på fortsatt osäkerhet kring möjligheterna till en varaktig återhämtning.
Gjuterier för icke-järnmetaller har fortfarande en jämförelsevis stark position, även om nedgången i båda indikatorerna under september visar att framtidstron blir mer försiktig även inom detta segment.
Samtidigt visar inköpschefsindexet för euroområdets tillverkningsindustri på 52,9 och den förbättrade BCI-indikatorn att det övergripande industriklimatet uppvisar tecken på förstärkning.
För den europeiska gjuteriindustrin blir den centrala utmaningen att omsätta denna industriella återhämtning i ökad efterfrågan på gjutna komponenter, högre kapacitetsutnyttjande och mer stabila och långsiktigt hållbara orderstockar.
Branschen står fortsatt inför strukturella utmaningar, däribland höga energi- och produktionskostnader, internationell konkurrens, geopolitisk osäkerhet samt behovet av omfattande investeringar i teknisk modernisering och minskade koldioxidutsläpp.
Att säkerställa konkurrenskraftiga ramvillkor för Europas gjuterier är fortsatt avgörande för att upprätthålla motståndskraftiga industriella leveranskedjor.
De kommande månaderna blir avgörande för att bedöma om den förbättrade aktiviteten inom tillverkningsindustrin kan bidra till en varaktig återhämtning för den europeiska gjuteriindustrin.
Även om de bredare ekonomiska indikatorerna ger anledning till försiktig optimism visar FISI-resultaten för september att betydande utmaningar kvarstår, särskilt för järn- och stålgjuterierna.
Tabell – FISI och BCI under 2026
| Månad | FISI | BCI |
|---|---|---|
| Januari 2026 | 95,5 | −0,38 |
| Februari 2026 | 95,5 | −0,36 |
| Mars 2026 | 95,5 | −0,27 |
| April 2026 | 95,2 | −0,27 |
| Maj 2026 | 93,5 | −0,26 |
| Juni 2026 | 95,4 | −0,38 |
| Juli 2026 | 96,0 | −0,19 |
| Augusti 2026 | 97,0 | −0,22 |
| September 2026 | 95,2 | −0,06 |
Om FISI
FISI (European Foundry Industry Sentiment Indicator) är den tidigast tillgängliga sammansatta indikatorn för utvecklingen inom den europeiska gjuteriindustrin. Indexet publiceras varje månad av EFF och bygger på enkätundersökningar bland europeiska gjuteriföretag. Medlemsorganisationerna bedömer både den aktuella affärssituationen och sina förväntningar för de kommande sex månaderna.
Om BCI
BCI (Business Climate Indicator) publiceras av Europeiska kommissionen och mäter utvecklingen inom tillverkningsindustrin i euroområdet. Indikatorn baseras på fem delkomponenter från industrins konjunkturundersökningar: produktionstrender, orderstockar, exportorder, lager och produktionsförväntningar.
Om PMI
Purchasing Managers’ Index (PMI) för euroområdet är en indikator på tillståndet inom tillverkningsindustrin. Indexet baseras bland annat på nya order, lagernivåer, produktion, leveranstider och sysselsättning.
Diagram och ytterligare information finns på eff-eu.org.
Om European Foundry Federation (EFF)
EFF är paraplyorganisationen för Europas nationella gjuteriföreningar. Organisationen grundades 1953, har medlemsorganisationer i 22 europeiska länder och arbetar för att främja de ekonomiska, tekniska, juridiska och sociala intressena inom den europeiska gjuteriindustrin. EFF driver även aktiviteter som syftar till att utveckla nationella gjuteriindustrier och samordna gemensamma internationella intressen. Generalsekretariatet har varit placerat i Düsseldorf sedan 1997.
EFF företräder cirka 4 400 europeiska gjuterier. Nästan 260 000 anställda genererar en omsättning på 39 miljarder euro. De europeiska gjuterierna rekryterar omkring 20 000 arbetare och ingenjörer varje år. De viktigaste kundbranscherna är bland annat fordonsindustrin, verkstadsindustrin, byggindustrin och elteknisk industri.
Ingen industrisektor klarar sig utan gjutna komponenter.
Mer information finns på eff-eu.org och på EFF:s LinkedIn-sida.