
Pressmeddelande från EFF september 2026
Fritt översatt av Lotta Larsby
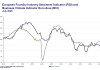
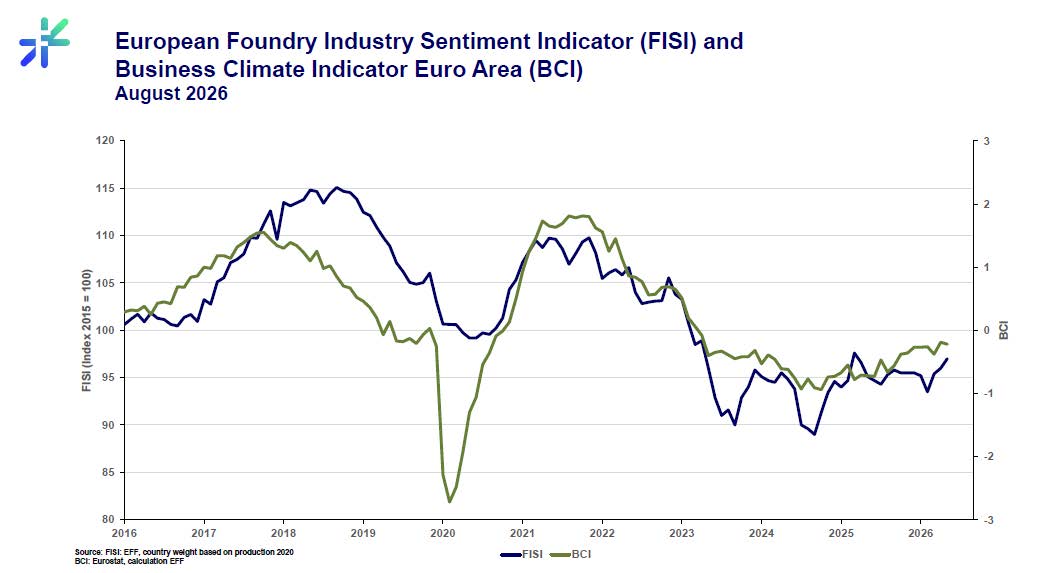
Stämningsläget i den europeiska gjuteriindustrin förbättrades ytterligare i augusti 2026. European Foundry Industry Sentiment Indicator (FISI) steg till 97,0 punkter, från 96,0 i juli, vilket innebär att den gradvisa återhämtningen efter svagheten tidigare under året fortsätter.
FISI ligger dock fortfarande under referensnivån 100, vilket visar att återhämtningen inom den europeiska gjuteriindustrin ännu inte är fullständig och att utvecklingen skiljer sig tydligt mellan de olika gjuterisegmenten. Augustisiffrorna visar framför allt en markant kontrast mellan stålgjuterierna, som fortsatt möter ett mycket utmanande nuläge, och den betydligt starkare utvecklingen inom segmentet för icke-järnmetaller.
FISI är den tidigast tillgängliga sammansatta indikatorn för utvecklingen inom den europeiska gjuteriindustrin. Den publiceras månadsvis av EFF – European Foundry Federation och baseras på en enkät bland företag inom den europeiska gjuteriindustrin. EFF medlemmar bedömer både det aktuella affärsläget och sina förväntningar för de kommande sex månaderna.
Konjunkturen i den europeiska tillverkningsindustrin fortsätter att förbättras
Augustis FISI-resultat bör ses mot bakgrund av ett allt mer positivt läge inom tillverkningsindustrin. Den europeiska tillverkningsindustrin stärktes även under augusti. Det slutliga PMI-indexet för euroområdets tillverkningsindustri steg till 52,7, från 51,9 i juli, vilket är den högsta nivån sedan maj 2022. Förbättringen fick stöd av en starkare tillverkningsaktivitet i Tyskland, även om utvecklingen fortsatt var ojämn mellan de europeiska ekonomierna.
Business Climate Indicator (BCI) för euroområdet uppgick i augusti till -0,22, jämfört med -0,19 i juli. Även om indikatorn därmed fortsatt ligger på negativ nivå visar den långsiktiga utvecklingen att affärsklimatet har återhämtat sig betydligt från bottennivåerna under 2024. BCI publiceras av EU-kommissionen och mäter läget inom euroområdets tillverkningsindustri utifrån bland annat produktionstrender, orderstockar, exportorder, lager och produktionsförväntningar.
Sammantaget ger FISI på 97,0, BCI på -0,22 och PMI för den europeiska tillverkningsindustrin på 52,7 en blandad, men gradvis förbättrad bild. Aktiviteten inom tillverkningsindustrin ökar, samtidigt som förtroendet inom den europeiska gjuteriindustrin återhämtar sig långsammare och fortfarande ligger under referensnivån.
Järngjuterier: något svagare nuläge men tydligt förbättrade förväntningar
Läget för de europeiska järngjuterierna var fortsatt blandat i augusti. Bedömningen av det aktuella affärsläget minskade med 0,5 punkter till 99,5 indexpunkter och hamnade därmed strax under referensnivån 100.
Samtidigt förbättrades framtidsförväntningarna markant. Indexet för förväntningarna på de kommande sex månaderna steg med 2,7 punkter till 88,0.
Det innebär en tydlig förändring jämfört med juli, då indikatorn för nuläget hade förbättrats till 100,0 samtidigt som sexmånadersförväntningarna sjönk till 85,3. Augustisiffrorna tyder därför på att järngjuterierna har blivit mer optimistiska om de kommande månaderna, trots att det aktuella marknadsläget har försvagats något.
Förväntningarna ligger dock fortfarande klart under 100, vilket signalerar fortsatt försiktighet kring framtida orderingång och efterfrågan från viktiga kundindustrier. Järngjuterierna är särskilt beroende av utvecklingen inom fordonsindustrin, verkstadsindustrin, kommersiella fordon, jordbruksmaskiner och andra industrisektorer.
Uppgången i förväntningarna under augusti är positiv, men en varaktig återhämtning kommer i slutändan att vara beroende av en starkare orderingång och ökade produktionsvolymer inom den europeiska tillverkningsindustrin.
Stålgjuterier: fortsatt mycket svagt nuläge men förbättrade förväntningar
De europeiska stålgjuterierna rapporterar fortsatt det svagaste nuläget av de tre stora gjuterisegmenten. I augusti steg bedömningen av det aktuella affärsläget marginellt, med 0,2 punkter till 74,5 indexpunkter. Samtidigt ökade förväntningarna för de kommande sex månaderna med 0,6 punkter till 98,2.
Det stora gapet mellan nulägesindexet på 74,5 och förväntningsindexet på 98,2 är särskilt tydligt. Det visar att stålgjuterierna fortfarande befinner sig under betydande press i dagsläget, samtidigt som företagen räknar med att förutsättningarna kommer att förbättras under det kommande halvåret.
Redan julisiffrorna visade samma kontrast, med ett nuläge på endast 74,3 och förväntningar på 97,6. Att båda indikatorerna förbättrades i augusti är därför positivt, även om den mycket låga nivån för nuläget visar att någon tydlig återhämtning i den faktiska affärsaktiviteten ännu inte har materialiserats.
Stålgjuterierna är i hög grad beroende av investeringsintensiva sektorer som tung verkstadsindustri, energi, gruvnäring, järnväg, infrastruktur och försvar. Ökade investeringar och en starkare industriell orderingång blir därför avgörande för att de förbättrade förväntningarna ska kunna omsättas i högre kapacitetsutnyttjande och produktion.
Gjuterier för icke-järnmetaller är fortsatt det starkaste segmentet
Bilden är betydligt mer positiv för Europas gjuterier inom icke-järnmetaller. I augusti 2026 steg bedömningen av det aktuella affärsläget med 0,4 punkter till 133,6 indexpunkter. Förväntningarna för de kommande sex månaderna stärktes ännu mer och ökade med 1,9 punkter till 150,9.
Båda indikatorerna ligger inte bara klart över referensnivån utan är också betydligt starkare än motsvarande nivåer inom järn- och stålgjutning. I juli låg nulägesindikatorn på 133,2 och förväntningarna på 149,0, vilket innebär att segmentet stärktes ytterligare i augusti.
Gjuterier för icke-järnmetaller är därmed fortsatt det starkaste segmentet inom den europeiska gjuteriindustrin. Segmentet gynnas av efterfrågan på bland annat lättviktskomponenter, elektrifiering, energiteknik och avancerade industriella tillämpningar.
Det särskilt höga förväntningsindexet på 150,9 visar på en stark framtidstro jämfört med järn- och stålgjuterierna och tyder på att gjuterierna inom icke-järnmetaller räknar med fortsatt gynnsamma marknadsförhållanden.
Utsikter: återhämtningen blir allt tydligare, men utvecklingen är fortsatt ojämn
Augustisiffrorna ger anledning till försiktig optimism. Det samlade FISI-indexet steg från 96,0 till 97,0, samtidigt som den globala tillverkningsindustrin låg kvar på en tydlig expansionsnivå med ett PMI på 52,3. Tillverkningsindustrin i euroområdet stärktes ytterligare och nådde ett PMI på 52,7. Samtidigt låg BCI kvar på en negativ nivå, -0,22, vilket visar att det bredare europeiska industriklimatet fortfarande präglas av osäkerhet.
Skillnaderna mellan de olika gjuterisegmenten är fortsatt stora. Järngjuteriernas bedömning av nuläget ligger nära referensnivån, medan framtidsförväntningarna är mer dämpade. Stålgjuterierna upplever fortsatt ett särskilt svagt affärsläge, trots betydligt starkare förväntningar på de kommande sex månaderna. Gjuterier inom icke-järnmetaller rapporterar däremot både ett starkt nuläge och mycket positiva framtidsförväntningar.
Den avgörande frågan för Europas gjuterier är nu om den förbättrade aktiviteten inom tillverkningsindustrin och de starkare framtidsförväntningarna kommer att omsättas i ökad orderingång, högre kapacitetsutnyttjande och större investeringar i kundindustrin.
Branschen står fortsatt inför betydande strukturella utmaningar, däribland höga energi- och produktionskostnader, geopolitisk osäkerhet, global konkurrens och ojämn efterfrågan från viktiga kundsektorer. EFF har även uppmärksammat konkurrenskraftsfrågor kopplade till EU gränsjusteringsmekanism för koldioxid, Carbon Border Adjustment Mechanism (CBAM). Det gäller särskilt risken för att europeiska gjuterier får högre kostnader för importerade råvaror samtidigt som många importerade färdiga gjuteriprodukter fortfarande ligger utanför mekanismens tillämpningsområde.
Europeiska gjuterier är strategiska leverantörer till bland annat fordons-, verkstads-, energi-, järnvägs-, flyg- och rymd-, försvars-, bygg- och infrastruktursektorerna. Att upprätthålla en konkurrenskraftig europeisk gjuteriindustri är därför avgörande inte bara för gjuteriföretagen själva, utan också för motståndskraftiga europeiska industriella leveranskedjor och Europas långsiktiga industriella konkurrenskraft.
EFF – European Foundry Federation kommer även fortsättningsvis att följa utvecklingen genom sitt månatliga European Foundry Industry Sentiment Indicator (FISI), som ger aktuell marknadsinformation om nuläge och förväntningar inom den europeiska gjuteriindustrin.
Tabell – FISI och BCI 2026:
| Date | FISI | BCI |
| January 2026 | 95,5 | -0,38 |
| February 2026 | 95,5 | -0.36 |
| March 2026 | 95,5 | -0,27 |
| April 2026 | 95,2 | -0,27 |
| May 2026 | 93,5 | -0,26 |
| June 2026 | 95,4 | -0,38 |
| July 2026 | 96,0 | -0,19 |
| August 2026 | 97,00 | -0,22 |
Om FISI
FISI (European Foundry Industry Sentiment Indicator) är den tidigast tillgängliga sammansatta indikatorn för utvecklingen inom den europeiska gjuteriindustrin. Indexet publiceras varje månad av EFF och bygger på enkätundersökningar bland europeiska gjuteriföretag. Medlemsorganisationerna bedömer både den aktuella affärssituationen och sina förväntningar för de kommande sex månaderna.
Om BCI
BCI (Business Climate Indicator) publiceras av Europeiska kommissionen och mäter utvecklingen inom tillverkningsindustrin i euroområdet. Indikatorn baseras på fem delkomponenter från industrins konjunkturundersökningar: produktionstrender, orderstockar, exportorder, lager och produktionsförväntningar.
Om PMI
Purchasing Managers’ Index (PMI) för euroområdet är en indikator på tillståndet inom tillverkningsindustrin. Indexet baseras bland annat på nya order, lagernivåer, produktion, leveranstider och sysselsättning.
Diagram och ytterligare information finns på eff-eu.org.
Om European Foundry Federation (EFF)
EFF är paraplyorganisationen för Europas nationella gjuteriföreningar. Organisationen grundades 1953, har medlemsorganisationer i 22 europeiska länder och arbetar för att främja de ekonomiska, tekniska, juridiska och sociala intressena inom den europeiska gjuteriindustrin. EFF driver även aktiviteter som syftar till att utveckla nationella gjuteriindustrier och samordna gemensamma internationella intressen. Generalsekretariatet har varit placerat i Düsseldorf sedan 1997.
EFF företräder cirka 4 400 europeiska gjuterier. Nästan 260 000 anställda genererar en omsättning på 39 miljarder euro. De europeiska gjuterierna rekryterar omkring 20 000 arbetare och ingenjörer varje år. De viktigaste kundbranscherna är bland annat fordonsindustrin, verkstadsindustrin, byggindustrin och elteknisk industri.
Ingen industrisektor klarar sig utan gjutna komponenter.
Mer information finns på eff-eu.org och på EFF:s LinkedIn-sida.